Билетная система
для сферы развлечений
для сферы развлечений
Отправить заявку
Перезвоните мне!
Звоните сейчас, мы работаем
+7 (343) 271-16-01
 Команда Лайм-АйТи ведет отличный телеграм-канал, где публикует последние новости рынка сферы развлечений, полезные прямые эфиры с экспертами и делится лайфхаками увеличения выручки, многие из которых не попадают на этот сайт. Обязательно подпишитесь по ссылке https://t.me/lime_it_bps
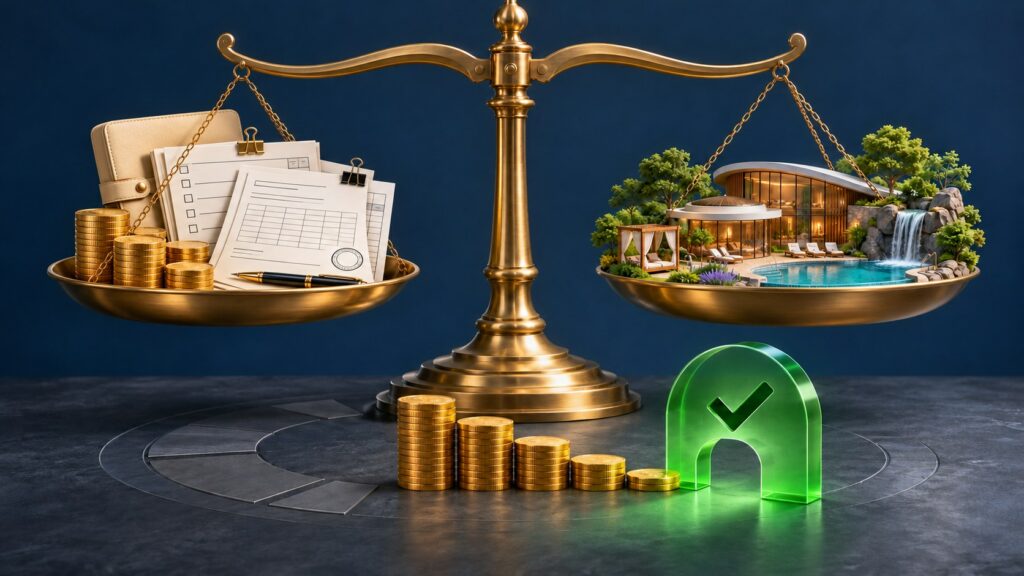
С января 2026 года ставка НДС выросла до 22%, и для оздоровительных комплексов налог с билетной выручки мог стать одной из самых тяжелых статей расходов. Поэтому возможность освободить отдельные услуги от налога на добавленную стоимость (НДС) заслуживает внимания руководителей таких объектов.
Российское налоговое законодательство предусматривает соответствующую льготу для санаторно-курортных, оздоровительных организаций и организаций отдыха. При соблюдении установленных условий она распространяется на услуги, оформленные путевками или курсовками, которые являются бланками строгой отчётности (БСО). Основание — пп. 18 п. 3 ст. 149 НК РФ.
Разберемся, что нужно проверить перед применением льготы и как билетная система «Лайм» помогает автоматизировать оформление документов и учет для таких услуг.
Подпункт 18 пункта 3 статьи 149 Налогового кодекса РФ предусматривает освобождение от НДС услуг санаторно-курортных, оздоровительных организаций и организаций отдыха, расположенных на территории России, если услуги оформлены путевками или курсовками, являющимися БСО. Это не универсальная льгота на всю деятельность развлекательного объекта: для её применения необходимо подтвердить соответствие конкретных услуг и организации требованиям законодательства.
Вопрос актуален в первую очередь там, где деятельность связана не только с развлечениями, но и с отдыхом и оздоровлением. При этом важно различать два документа:
Путевка — это документ, оформляющий комплекс услуг с проживанием.
Курсовка — документ для оформления оздоровительных услуг без проживания.
В обоих случаях необходимо соблюдать требования к оформлению документа. Само по себе наличие бассейнов, термальных зон, бань или саун ещё не гарантирует право на освобождение от НДС.
Перед тем как менять порядок учета и оформления продаж, организации необходимо проверить свой статус, фактическую деятельность и документы.
Три категории организаций, для которых может быть актуально освобождение от НДС:
Для них существенное значение имеют профиль деятельности и требования к лицензированию соответствующих услуг.
Если речь идет о медицинских процедурах, необходимо учитывать требования к лицензии на медицинскую деятельность.
Для них необходимо проверить соответствие фактической деятельности законодательным требованиям, корректность оформления услуг и применимость соответствующего кода ОКВЭД.
Отдельное внимание стоит уделить ОКВЭД 86.90.4 — «Деятельность санаторно-курортных организаций». Этот код относится к определённому виду деятельности, однако его наличие само по себе не подтверждает право на льготу для любого объекта отдыха.
Для большинства оздоровительных комплексов, терм, аквапарков, бань и саун необходимо оценивать не только зарегистрированные коды, но и характер оказываемых услуг, статус организации и способ документального оформления продаж. В спорных ситуациях следует заранее согласовать подход с налоговым консультантом или уточнить позицию своей инспекции.
Главное условие освобождения НДС для оздоровительных комплексов — услуга должна соответствовать требованиям пп. 18 п. 3 ст. 149 НК РФ и быть оформлена предусмотренным законом документом.
Для термального курорта или аквапарка это означает, что перед применением льготы нужно определить, какие услуги можно обоснованно отнести к отдыху и оздоровлению, а какие представляют собой самостоятельные развлекательные или сопутствующие услуги.
На практике клиентам «Лайм» рекомендуется начинать с проверки возможности применения льготы к входным билетам, оформленным в составе курсовки или путевки.
Отдельно необходимо учитывать услуги, которые не соответствуют условиям льготы. Например, продажу еды и напитков, работу баров, прокат и самостоятельные развлекательные услуги нельзя автоматически включать в льготную категорию только потому, что они оказываются на территории оздоровительного комплекса.
НДС с продажи билетов требует отдельного внимания: важно не просто настроить кассу, а определить, какие именно операции имеют основания для освобождения от налога и какими документами это подтверждается.
Чтобы применение льготы было обоснованным, стоит организовать и пройти несколько этапов.
1. Проверить вид деятельности, ОКВЭД 86.90.4 или аналогичные коды.
Сопоставить зарегистрированные коды с фактической деятельностью объекта и оценить, соответствуют ли они условиям применения льготы. При необходимости обсудить ситуацию с профильным специалистом.
2. Определить перечень услуг.
Разделить услуги, которые потенциально могут подпадать под освобождение от НДС, и услуги, для которых таких оснований нет. Если деятельность включает медицинские процедуры, отдельно проверить требования к лицензированию.
3. Организовать раздельный учет.
Согласно п. 4 ст. 149 НК РФ, если организация одновременно осуществляет облагаемые и освобожденные от НДС операции, необходимо вести их раздельный учет. Поэтому льготные позиции должны быть отделены от остальных услуг в билетной системе и кассовом контуре.
4. Настроить оформление курсовок и путёвок.
Документы должны содержать необходимые сведения и соответствовать требованиям к БСО. Важно, чтобы данные в оформляемых документах совпадали с информацией билетной системы и кассовых операций.
Вручную это делать сложно, если у вас более 100 операций в день: постоянная сверка курсовок с фискальными данными, журнал учета. Ошибка в одном реквизите может стоить всей экономии.
5. Согласовать порядок применения льготы.
До запуска следует проверить выбранную схему с бухгалтером, налоговым консультантом или налоговой инспекцией. Это поможет заранее выявить спорные вопросы и подготовить подтверждающие документы.
Когда объект ежедневно обслуживает большой поток посетителей, оформление курсовок и ведение журналов вручную создают дополнительную нагрузку на сотрудников. При этом ошибки в документах или расхождения с кассовыми данными могут осложнить подтверждение правомерности применения льготы.
Билетная система «Лайм» позволяет автоматизировать часть этих операций. При настройке услуга помечается как льготная, и кассир не думает о налоговой квалификации — система сама определяет льготные позиции в чеке, пробивает чек через ККТ и фискализирует данные, печатает курсовку (БСО) со всеми обязательными реквизитами и ведет электронный журнал курсовок. Данные в курсовке автоматически совпадают с данными чека и билетной системы.
Это важно, потому что право на льготу определяется статусом организации, а не билетной системой. «Лайм» обеспечивает корректное оформление документов, но перед запуском рекомендуется согласовать применение льготы с налоговым консультантом или инспекцией. Автоматизация не заменяет проверку правомерности применения налоговой льготы.
Разделение льготных и нельготных услуг.
В системе можно настроить соответствующие категории услуг, чтобы при продаже билетов они учитывались раздельно. Это помогает организовать учет операций с разным налоговым режимом.
Автоматическое оформление документов.
Для услуг, которые обоснованно отнесены к льготным, система позволяет организовать формирование и печать курсовок с необходимыми параметрами. Это сокращает объем ручной работы и помогает обеспечить согласованность данных.
Сбор информации о посетителях.
Данные можно получать через электронную анкету или вводить предусмотренным способом. Настройка процесса помогает переносить необходимую информацию в систему без повторного ручного заполнения каждого поля.
Ведение журнала курсовок.
«Лайм» позволяет автоматизировать регистрацию документов и снизить нагрузку на персонал, особенно в часы пик.
Настройка касс и ККТ.
При внедрении система настраивается с учетом разделения услуг и особенностей кассовых операций. Это позволяет выстроить единый процесс оформления продажи и связанных с ней документов.
Применение льготы может стать способом снизить налоговую нагрузку на отдельные операции. Особенно важно рассмотреть эту возможность организациям, у которых существенную долю выручки составляют входные билеты.
Однако экономический эффект зависит от конкретной ситуации: права организации на льготу, состава услуг, порядка оформления документов и особенностей налогового учета. Поэтому рассчитывать экономию следует вместе с бухгалтером или налоговым консультантом.
Билетная система «Лайм» помогает встроить необходимые процедуры в повседневную работу: разделить услуги, автоматизировать оформление курсовок и вести журнал регистрации. Вместо того, чтобы выстраивать процесс вручную, организация может использовать автоматизированный механизм с учетом настроенных правил.
Вы получаете законную экономию на НДС с оздоровительных услуг, оформление БСО автоматизировано (ноль ручного труда), готовность к проверке, корректные курсовки и журнал, а масштабируемость работает на любом билетном потоке.
Можно ли освободить от НДС билеты и услуги в оздоровительных комплексах?
Возможность применения льготы необходимо проверять по условиям пп. 18 п. 3 ст. 149 НК РФ. А билеты должны быть оформлены в составе предусмотренных законом курсовок или путёвок — БСО.
Что такое курсовка и чем она отличается от путёвки?
Курсовка оформляет оздоровительные услуги без проживания. Путевка предусматривает пакетный комплекс услуг с проживанием. Для применения льготы оба документа должны соответствовать установленным требованиям.
Достаточно ли иметь ОКВЭД 86.90.4?
Нет. Код обозначает деятельность санаторно-курортных организаций, но сам по себе не гарантирует освобождение от НДС. Нужно оценить фактическую деятельность, состав услуг и остальные условия применения льготы.
Распространяется ли налоговая льгота на бары, питание и развлечения?
Включать такие услуги в льготную категорию автоматически нельзя. Каждую операцию необходимо оценивать отдельно. В частности, продажу еды и напитков и самостоятельные развлекательные услуги не следует объединять с льготными позициями без законных оснований.
Как «Лайм» помогает применять льготу?
Система позволяет настроить разделение льготных и нельготных услуг, автоматизировать оформление курсовок и ведение журнала, а также организовать взаимодействие билетной системы с кассовым оборудованием.
Можно ли применять льготу только к билетам?
Да, многие комплексы начинают именно с этого, чтобы снизить риски и упростить учет.
Хотите узнать, как снизить налоговую нагрузку?


 Получите информацию по ключевым инструментам оптимизации и автоматизации билетно-пропускной системы
увеличить прибыль до 35%;уйти от ручного управления;проанализировать точки роста.

Ваше сообщение успешно
отправлено